시니어 재테크, 월급처럼 받는 나만의 현금 흐름 만들기
노후 자산 관리, 지금 시작하는 파이프라인 구축 전략
안녕하세요! 은퇴 후의 삶, 모두가 꿈꾸는 여유롭고 행복한 시간일 텐데요. 하지만 동시에 '돈' 문제가 가장 큰 걱정거리로 다가오기도 합니다. 매달 들어오던 월급이 끊긴다는 생각만 해도 막막하게 느껴지실 거예요. 걱정하지 마세요! 😊
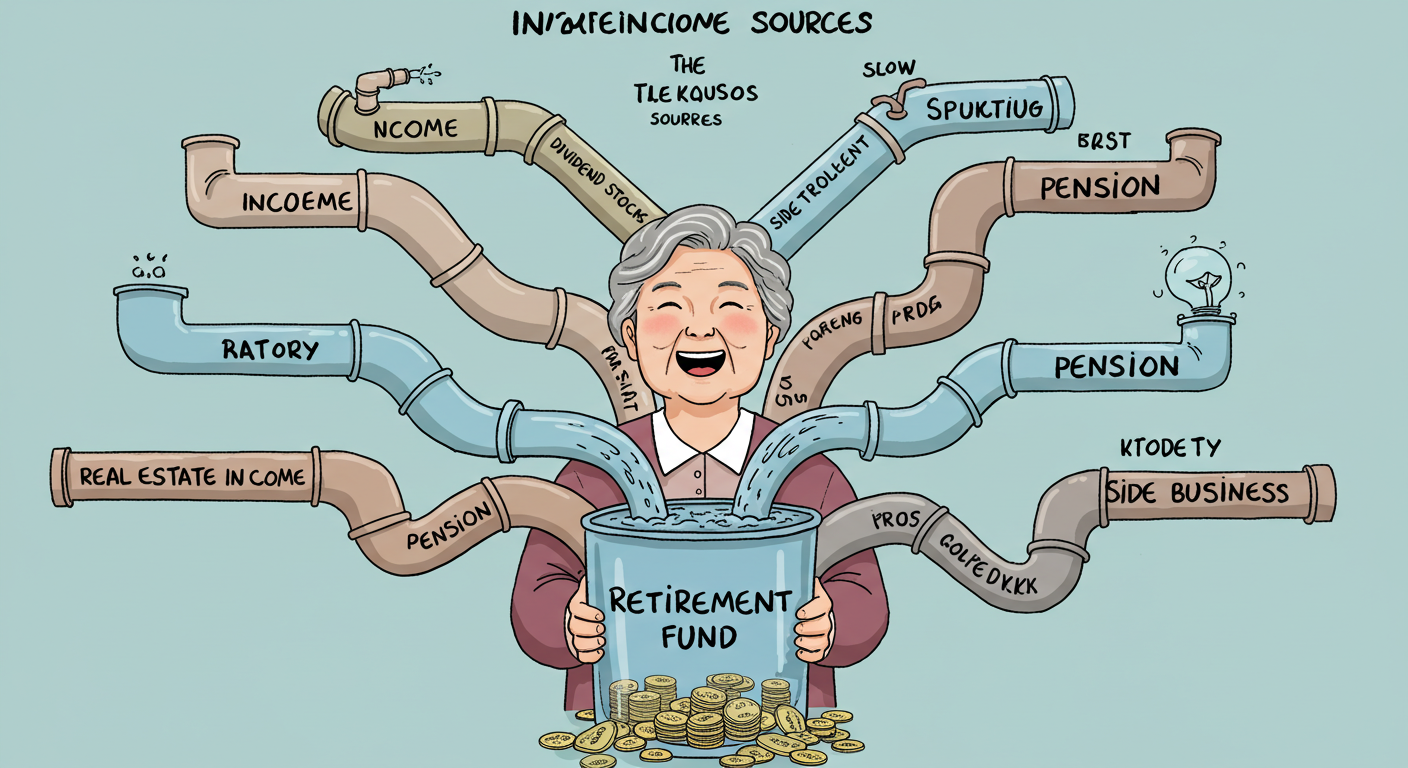
이 글에서는 은퇴 후에도 매달 월급처럼 안정적인 현금 흐름을 만들어 줄 '나만의 파이프라인'을 구축하는 방법에 대해 이야기 나눌 것입니다. 지금부터 차근차근 함께 알아볼까요?
은퇴 자금 파이프라인, 왜 중요할까요? 🤔
은퇴 후에는 소득이 줄어들거나 없어지는 경우가 대부분입니다. 이때를 대비해 미리 모아둔 목돈이 있다고 해도, 이 돈을 어떻게 관리하고 사용해야 할지 막막할 수 있습니다. 무작정 사용하다 보면 생각보다 빠르게 소진될 수 있기 때문입니다.
파이프라인을 구축하는 것은 단순히 돈을 모으는 것을 넘어, 돈이 돈을 벌어오는 시스템을 만드는 것입니다. 이는 은퇴 후에도 지속적인 수입을 제공하여 여러분의 삶의 질을 유지하고, 예기치 못한 상황에도 유연하게 대처할 수 있게 돕습니다.
은퇴 후의 삶은 예상보다 길어질 수 있습니다. 평균 수명 증가로 인해 은퇴 후 20~30년을 더 살 수 있으므로, 장기적인 관점에서 현금 흐름을 설계하는 것이 필수적입니다.
나에게 맞는 파이프라인 찾기 📊
파이프라인의 종류는 생각보다 다양합니다. 중요한 것은 여러분의 현재 상황, 투자 성향, 그리고 목표에 맞는 파이프라인을 선택하는 것입니다. 남들이 좋다는 것에 무작정 따라 하기보다는, 충분히 공부하고 자신에게 맞는 것을 찾는 지혜가 필요합니다.
가장 대표적인 은퇴 자금 파이프라인의 유형들을 살펴보겠습니다. 각 유형의 특징을 이해하고, 여러분에게 가장 적합한 것을 찾아보세요.
주요 은퇴 자금 파이프라인 유형
| 구분 | 설명 | 장점 | 고려사항 |
|---|---|---|---|
| 부동산 연금 | 주택연금, 임대수익 등을 통해 부동산 자산을 현금으로 전환 | 안정적인 현금 흐름, 주택 보유 가능 | 초기 자산 규모, 주택 가격 변동성 |
| 배당주 투자 | 배당금을 꾸준히 지급하는 기업의 주식에 투자 | 정기적인 현금 유입, 자산 증식 가능성 | 기업 실적, 시장 상황에 따른 변동성 |
| 연금 상품 | 연금저축, IRP 등을 통한 노후 연금 수령 | 세액 공제 혜택, 안정적 연금 수령 | 장기적인 투자 필요, 중도 해지 불이익 |
| 시니어 창업/N잡 | 경험과 전문성을 활용한 사업 또는 부업 활동 | 능동적인 소득 창출, 사회적 활동 유지 | 초기 노력, 시장 변화에 대한 적응력 |
무리한 투자는 금물입니다. 특히 은퇴를 앞두거나 은퇴 후에는 원금 손실의 위험이 큰 고위험 상품보다는 안정성을 최우선으로 고려해야 합니다. 분산 투자를 통해 위험을 줄이는 것이 중요합니다.
파이프라인 구축, 지금 바로 시작하세요! 👩💼👨💻
은퇴 후 파이프라인 구축은 결코 어려운 일이 아닙니다. 중요한 것은 지금 바로 첫걸음을 떼는 것입니다. 전문가의 도움을 받거나 관련 서적, 온라인 강의 등을 통해 충분히 학습하는 시간을 가지세요. 여러분의 소중한 노후를 위한 투자라고 생각하면 아깝지 않을 것입니다.
작은 금액이라도 꾸준히 투자하고 관리하는 습관이 중요합니다. 복리의 마법은 장기적인 관점에서 더욱 빛을 발합니다.
핵심 내용 요약 📝
오늘은 은퇴 후 안정적인 현금 흐름을 위한 파이프라인 구축의 중요성과 다양한 유형에 대해 알아보았습니다. 은퇴 후에도 경제적 자유를 누리려면, 월급처럼 꾸준히 들어오는 나만의 파이프라인을 만드는 것이 핵심입니다.
지금부터라도 차근차근 계획을 세우고 실천한다면, 여러분의 은퇴 후 삶은 더욱 풍요롭고 행복해질 것입니다. 궁금한 점은 댓글로 물어봐주세요~ 😊
핵심 요약
자주 묻는 질문 ❓
'은퇴 후 재테크' 카테고리의 다른 글
| 연금계좌, 왜 지금 시작해야 할까요? (세액공제 혜택 집중 분석) (2) | 2025.07.19 |
|---|---|
| 상속보다 증여! 현명한 세대 간 자산 이전 전략 (2) | 2025.07.19 |
| 물가 상승률을 이기는 투자, 어떻게 시작해야 할까? (0) | 2025.07.19 |
| 은퇴 후 재테크: 든든한 노후 자산, 주택연금의 모든 것 (4) | 2025.07.16 |
| 나에게 맞는 개인연금은? 종류별 장단점 비교 및 선택 가이드 (3) | 2025.07.16 |


